Domain private-detective.de kaufen?
Wir ziehen mit dem Projekt
private-detective.de um.
Sind Sie am Kauf der Domain
private-detective.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-detective.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Rückert:Digitale Daten als Beweismittel, Fachbücher von Christian RückertDie Digitalisierung durchdringt zunehmend alle Lebensbereiche. Dies hat zur Folge, dass immer mehr und immer genauere Informationen über Personen und Geschehnisse in digitaler Form vorliegen. Diese Daten sind auch für die Strafverfolgung von Bedeutung und werden von den Strafverfolgungsbehörden mittels verschiedener technischer Eingriffsmassnahmen erhoben und von den Strafgerichten als Beweismittel verwertet. Die damit einhergehenden Grundrechtseingriffe müssen auf eine gesetzliche Rechtsgrundlage gestützt werden können und die Beweiswürdigung durch die Strafgerichte muss den Besonderheiten von digitalen Daten als Beweismittel Rechnung tragen. Christian Rückert untersucht, welche Vorgaben und Leitlinien sich dabei für die Erhebung, Verwertung und Beweiswürdigung von digitalen Daten im Strafverfahren aus dem Verfassungs-, Europa- und Strafprozessrecht ergeben.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Simba Scout Observation BoxBeobachtungsbox mit 360° drehbarem, höhenverstellbarem und ausziehbarem Okular, faltbarem Design, 6x Vergrößerungslinse sowie inklusive Trageriemen und Pinzette. Scout Observation Box ermöglicht Kindern, die Geheimnisse der Natur zu entdecken, indem Funde aus jedem Winkel in einer aufklappbaren, tragbaren Box untersucht werden können - geeignet ab 3+ Jahren. 360° drehbares Okular Höhenverstellbares, ausziehbares Okular 6x Vergrößerungslinse Faltbares Design Inklusive Trageriemen und Pinzette Geeignet für Kinder ab 3+ Ideal für praktisches Erkunden und die Nahbetrachtung kleiner Details.10,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rückert:Digitale Daten als Beweismittel, Fachbücher von Christian RückertDie Digitalisierung durchdringt zunehmend alle Lebensbereiche. Dies hat zur Folge, dass immer mehr und immer genauere Informationen über Personen und Geschehnisse in digitaler Form vorliegen. Diese Daten sind auch für die Strafverfolgung von Bedeutung und werden von den Strafverfolgungsbehörden mittels verschiedener technischer Eingriffsmassnahmen erhoben und von den Strafgerichten als Beweismittel verwertet. Die damit einhergehenden Grundrechtseingriffe müssen auf eine gesetzliche Rechtsgrundlage gestützt werden können und die Beweiswürdigung durch die Strafgerichte muss den Besonderheiten von digitalen Daten als Beweismittel Rechnung tragen. Christian Rückert untersucht, welche Vorgaben und Leitlinien sich dabei für die Erhebung, Verwertung und Beweiswürdigung von digitalen Daten im Strafverfahren aus dem Verfassungs-, Europa- und Strafprozessrecht ergeben.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
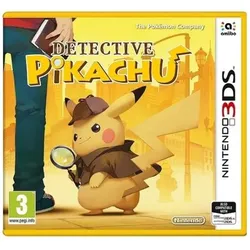
Nintendo, Detective PikachuAls Tim Goodman arbeiten Sie mit einem selbsternannten grossen Detektiv Pikachu zusammen, um seltsame Ereignisse in ganz Ryme City zu lösen. Gemeinsam müssen Sie nachforschen, sich Notizen machen und sich mit anderen Pokémon treffen, um die grössten Geheimnisse der Stadt zu lüften. Tim sucht in Ryme City nach seinem vermissten Vater, trifft aber stattdessen auf einen witzigen, hartnäckigen Pikachu! Erleben Sie unterwegs über 150 unterhaltsame animierte Zwischensequenzen mit diesem einzigartigen Pikachu, die hilfreiche Tipps geben oder einen Sturm auslösen. Sie können auch auf die extragrosse Detective Pikachu amiibo-Figur tippen, um bis zum aktuellen Kapitel auf alle Zwischensequenzen zuzugreifen. Sammeln Sie während der Untersuchung von Tatorten Zeugnisse, decken Sie Informationen auf und interagieren Sie mit Pokémon, um Fälle zu lösen. Sie müssen Ihre detektivischen Fähigkeiten auf die Probe stellen, um den Mastermind hinter den Unruhen in Ryme City zu vereiteln. Alles in einem Tag Arbeit für Detektiv Pikachu! - Verbünde dich mit dem selbst behaupteten grossen Detektiv Pikachu! - Erleben Sie über 150 animierte Zwischensequenzen eines lustigen und witzig sprechenden Pikachu. - Untersuche die Szene, mache dir Notizen und knacke den Fall! - Interagiere mit verschiedenen Pokémon in Ryme City.46,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
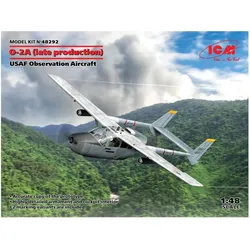
ICM O-2A (late production), USAF Observation AircraftWie die zivile Version war auch die Skymaster ein kostengünstiges, zweimotoriges Kolbenflugzeug mit einem Motor in der Nase und einem zweiten Motor im hinteren Teil des Rumpfes. Die Push-Pull-Konfiguration ermöglichte einen einfacheren Betrieb mit nur einem Triebwerk, da der Schub in der Mitte des Flugzeugs lag, im Gegensatz zu der bei den meisten zweimotorigen Leichtflugzeugen üblichen Montage unter dem Flügel. Dies ermöglichte ausserdem einen hohen Flügel, der eine gute Sicht unter und hinter dem Flugzeug gewährte. Während des Vietnamkriegs sollte die Skymaster in der vorwärtsgerichteten Luftkontrolle durch die OV-10 Bronco ersetzt werden, aber die O-2A behielt nach der Einführung der OV-10 ihre Rolle bei Nachtmissionen bei, da die OV-10 über eine sehr gute Cockpitbeleuchtung verfügte, was die Nachtaufklärung unpraktisch machte. Die O-2 wurde nach weiteren Nachrüstungen der OV-10 für den Nachteinsatz vollständig ausgemustert. Die erste O-2 flog im Januar 1967 und ging kurz darauf in Produktion. Die USAF nahm die Maschine im März 1967 in Empfang. Bis 1970 wurden insgesamt 532 O-2 in zwei Varianten für die USAF gebaut. Die O-2A diente als FAC-Flugzeug bei der 20th Tactical Air Support Squadron, während die O-2B mit Lautsprechern und einem Flugblattverteiler für den Einsatz bei psychologischen Operationen ausgestattet war. Mehrere O-2 der USAF wurden später an die ehemaligen südvietnamesischen Luftstreitkräfte übergeben und von diesen betrieben. Nach dem Vietnamkrieg wurde die O-2 bis in die späten 1980er Jahre sowohl bei der U.S. Air Force als auch bei der Air National Guard eingesetzt.31,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.